Cadeau de fin d’année pour les collaborateurs : le guide complet 2026
Chaque automne, la même question revient chez nos clients : qu’est-ce qu’on offre cette année ? Elle arrive souvent tard, en octobre, quand les délais se tendent, et elle est presque toujours mal posée. Le vrai sujet n’est pas de trouver l’objet qui plaira au plus grand nombre, c’est de savoir ce que vous voulez que ce cadeau produise, combien vous pouvez y mettre sans mauvaise surprise sociale, et comment vous allez le remettre.
Les contraintes se sont d’ailleurs durcies. Un nombre croissant d’entreprises que nous accompagnons n’a plus le droit d’acheter des goodies, et demande des cadeaux à forte valeur RSE. La provenance, l’utilité réelle et l’impact environnemental sont devenus des critères d’arbitrage, pas des arguments de communication. Ce guide reprend l’ensemble du sujet pour 2026 : le cadre légal, le budget, le choix, la remise, et les erreurs que nous voyons se répéter. Il s’inscrit dans une réflexion plus large sur le cadeau d’entreprise, dont la fin d’année n’est que le moment le plus visible.
Ce que le cadeau de fin d’année doit produire
Offrir reste un geste que l’on associe spontanément à la sphère personnelle. On se creuse la tête pour un anniversaire ou une fête des mères, beaucoup moins pour ses équipes, alors que c’est exactement le même mécanisme : un cadeau dit à quelqu’un qu’il compte, et il le dit d’autant mieux que le choix a demandé un effort.
En entreprise, ce geste remplit trois fonctions distinctes qu’il vaut mieux ne pas confondre. Il reconnaît un engagement sur douze mois, ce que ni la prime ni l’entretien annuel ne font sur le même registre. Il marque une fin de cycle, au moment où les équipes ont besoin de sentir que l’année se referme sur autre chose qu’un tableau de bord. Et il exprime la culture de l’entreprise, puisqu’un cadeau révèle toujours ce que l’organisation valorise, parfois malgré elle.
C’est cette troisième fonction qui explique la sensibilité du sujet. Un cadeau générique commandé en urgence transmet un message, lui aussi.
Le cadre 2026 : ce que vous pouvez offrir sans cotisations
C’est la partie que la plupart des guides omettent, et c’est celle qui devrait ouvrir votre arbitrage budgétaire.
Un cadeau remis à un salarié est un avantage, et il suit un régime social précis. Selon l’Urssaf, « lorsque le montant global de l’ensemble des bons d’achat et cadeaux attribué à un salarié au cours d’une année civile n’excède pas 5 % du plafond mensuel de la Sécurité sociale (200 € en 2026) ce montant est exonéré des cotisations et de contributions de Sécurité sociale ».
Trois points méritent votre attention.
Le seuil est annuel, pas ponctuel. Il porte sur l’ensemble des cadeaux reçus par la personne au cours de l’année civile. Le cadeau de fin d’année partage donc son enveloppe avec tous les autres gestes de l’année, ce qui change la façon de le budgéter dès le mois de janvier.
Noël est un événement admis. C’est un avantage que les autres occasions n’ont pas. La Direction de l’information légale et administrative précise que l’exonération au-delà du seuil suppose « que le cadeau ou le bon d’achat soit attribué au salarié en raison d’un événement (Noël, mariage, naissance…) ». Noël y est nommé, ce qui n’est le cas ni d’une prise de poste, ni de l’anniversaire de la société.
Le dépassement ne coûte pas la différence. Au-delà du seuil, l’exonération devient conditionnelle et s’apprécie pour chaque cadeau : une attribution lors d’un événement qui concerne le salarié, une utilisation déterminée en lien avec cet événement, et un montant conforme aux usages. Si l’une de ces conditions manque, c’est la valeur totale qui bascule dans l’assiette des cotisations.
Une précision utile aux entreprises qui offrent aussi aux enfants : pour les fêtes de Noël, le seuil s’apprécie par salarié et par enfant. Retenez surtout que le plafond URSSAF couvre l’ensemble des cadeaux remis au salarié dans l’année, toutes occasions confondues.
Le tips Einaï : posez votre budget par salarié en janvier, pas en octobre. C’est la seule façon de savoir ce qu’il vous reste en décembre, une fois retirés les gestes déjà faits dans l’année.
Combien prévoir par collaborateur ?
Les fourchettes qui circulent situent un cadeau de qualité entre 50 et 100 € par personne, et un cadeau premium au-delà. Ces ordres de grandeur sont utiles, mais ils entrent en tension directe avec le cadre ci-dessus : viser 200 € pour le seul cadeau de fin d’année revient à consommer toute l’enveloppe exonérée de l’année civile, et à basculer dans le régime conditionnel dès le moindre autre geste.
Nous recommandons de raisonner en trois temps. Fixez d’abord l’enveloppe annuelle par salarié, tous gestes confondus. Répartissez-la ensuite entre les moments que vous voulez marquer. Ajustez enfin le cadeau de fin d’année à ce qu’il reste, plutôt que l’inverse.
Trois postes échappent presque toujours au budget initial : la personnalisation, l’expédition vers les sites distants ou les domiciles, et le temps interne de coordination. Sur une opération de plusieurs centaines de collaborateurs, ils pèsent lourd.
Les cinq familles de cadeaux qui fonctionnent
Plutôt qu’une liste de produits, voici les familles que nous voyons produire un effet réel, et ce que chacune suppose.
| Famille | Ce qu’elle produit | Point de vigilance |
|---|---|---|
| Gourmand et artisanal | Un plaisir immédiat, partageable, qui traverse tous les profils | Vérifier les régimes alimentaires, éviter l’alcool qui exclut une partie des équipes |
| Bien-être et soin | Un message d’attention à la personne, pas au salarié | Rester sur des usages universels plutôt que sur des pratiques spécifiques |
| Utile au quotidien | Une présence durable, au bureau ou à la maison | La qualité prime : un objet médiocre associe durablement votre marque à la déception |
| Engagé et local | De la fierté, et une cohérence avec vos engagements RSE | L’engagement doit être réel et documenté, sinon il se retourne |
| Choix laissé au collaborateur | La certitude que le cadeau sera utilisé | Le format ne doit pas être perçu comme un désengagement de votre part |
Cette dernière famille mérite un mot. Laisser choisir résout la question de la diversité des goûts, mais un bon d’achat seul peut se lire comme un renoncement à l’effort. Accompagné d’un mot personnalisé et d’une remise soignée, il devient un geste ; envoyé par courriel un 20 décembre, il devient une ligne comptable.
Notre top 10 des cadeaux de fin d’année
Voici les produits que nous retenons le plus souvent pour composer une box de fin d’année, avec ce qui justifie leur présence. Tous ont été testés par nos équipes avant d’entrer au catalogue.
- Le chocolat d’un artisan qui travaille la fève. L’incontournable de la période, à condition de sortir du chocolat industriel. Les chocolatiers dits « bean to bar » maîtrisent toute la chaîne, réduisent le sucre et paient le juste prix aux producteurs. Nous en avons testé cinq parmi les meilleurs de France, et l’écart de goût avec une tablette de supermarché se passe de commentaire.
- Le roll-on aux huiles essentielles. Format nomade, usage quotidien, prix contenu. Il existe en version bois pour soulager les tensions musculaires, ce qui en fait un cadeau utile pour des équipes qui passent leur journée assises. C’est aussi une entrée en matière discrète sur le sujet du bien-être au travail.
- La bougie à la cire végétale. Elle s’adapte à tous les intérieurs, ce qui est rare, et la cire végétale évite les reproches faits à la paraffine. Un produit sûr quand vous connaissez mal les goûts de vos équipes, à condition de choisir un parfum consensuel.
- La bouillotte sèche. Garnie de graines de lin ou de noyaux de cerise, elle soulage les tensions cervicales et lombaires. La version pour les yeux se décline en froid contre les migraines et en chaud pour la relaxation. C’est le produit dont on nous reparle le plus souvent l’année suivante.
- Les gourmandises régionales. Sablés bretons à tremper dans le chocolat chaud, chouchous caramélisés, guimauves : la France ne manque pas de terroirs à faire découvrir. L’avantage de cette famille est qu’elle se partage, donc qu’elle circule dans les équipes au lieu de rester dans un tiroir.
- Les terrines et tartinables artisanaux. Magret fumé, noix de Saint-Jacques au poivre de Sichuan, aubergine et tomates séchées bio, courgette chèvre basilic. Prévoyez systématiquement une option végétarienne dans la sélection, faute de quoi une partie de vos équipes reçoit un cadeau qu’elle ne peut pas consommer.
- La crème pour les mains bio. Un classique sous-estimé. Les mains souffrent des écarts de température en hiver, et c’est l’un de nos produits les plus utilisés jusqu’au bout. Le format voyage passe partout, y compris dans un sac de bureau.
- La gourde qui prolonge l’usage. Vous en avez probablement déjà offert, ce qui rend le choix du modèle décisif. Certaines embarquent un QR code donnant accès à un défi bien-être, ce qui transforme l’objet en support d’animation interne plutôt qu’en simple contenant.
- La plante d’intérieur. Une variété dépolluante trouve sa place au bureau comme à la maison, et elle reste visible bien après décembre. Le contenant se personnalise à partir d’un certain volume, message compris, ce qui évite le logo posé sur l’objet lui-même.
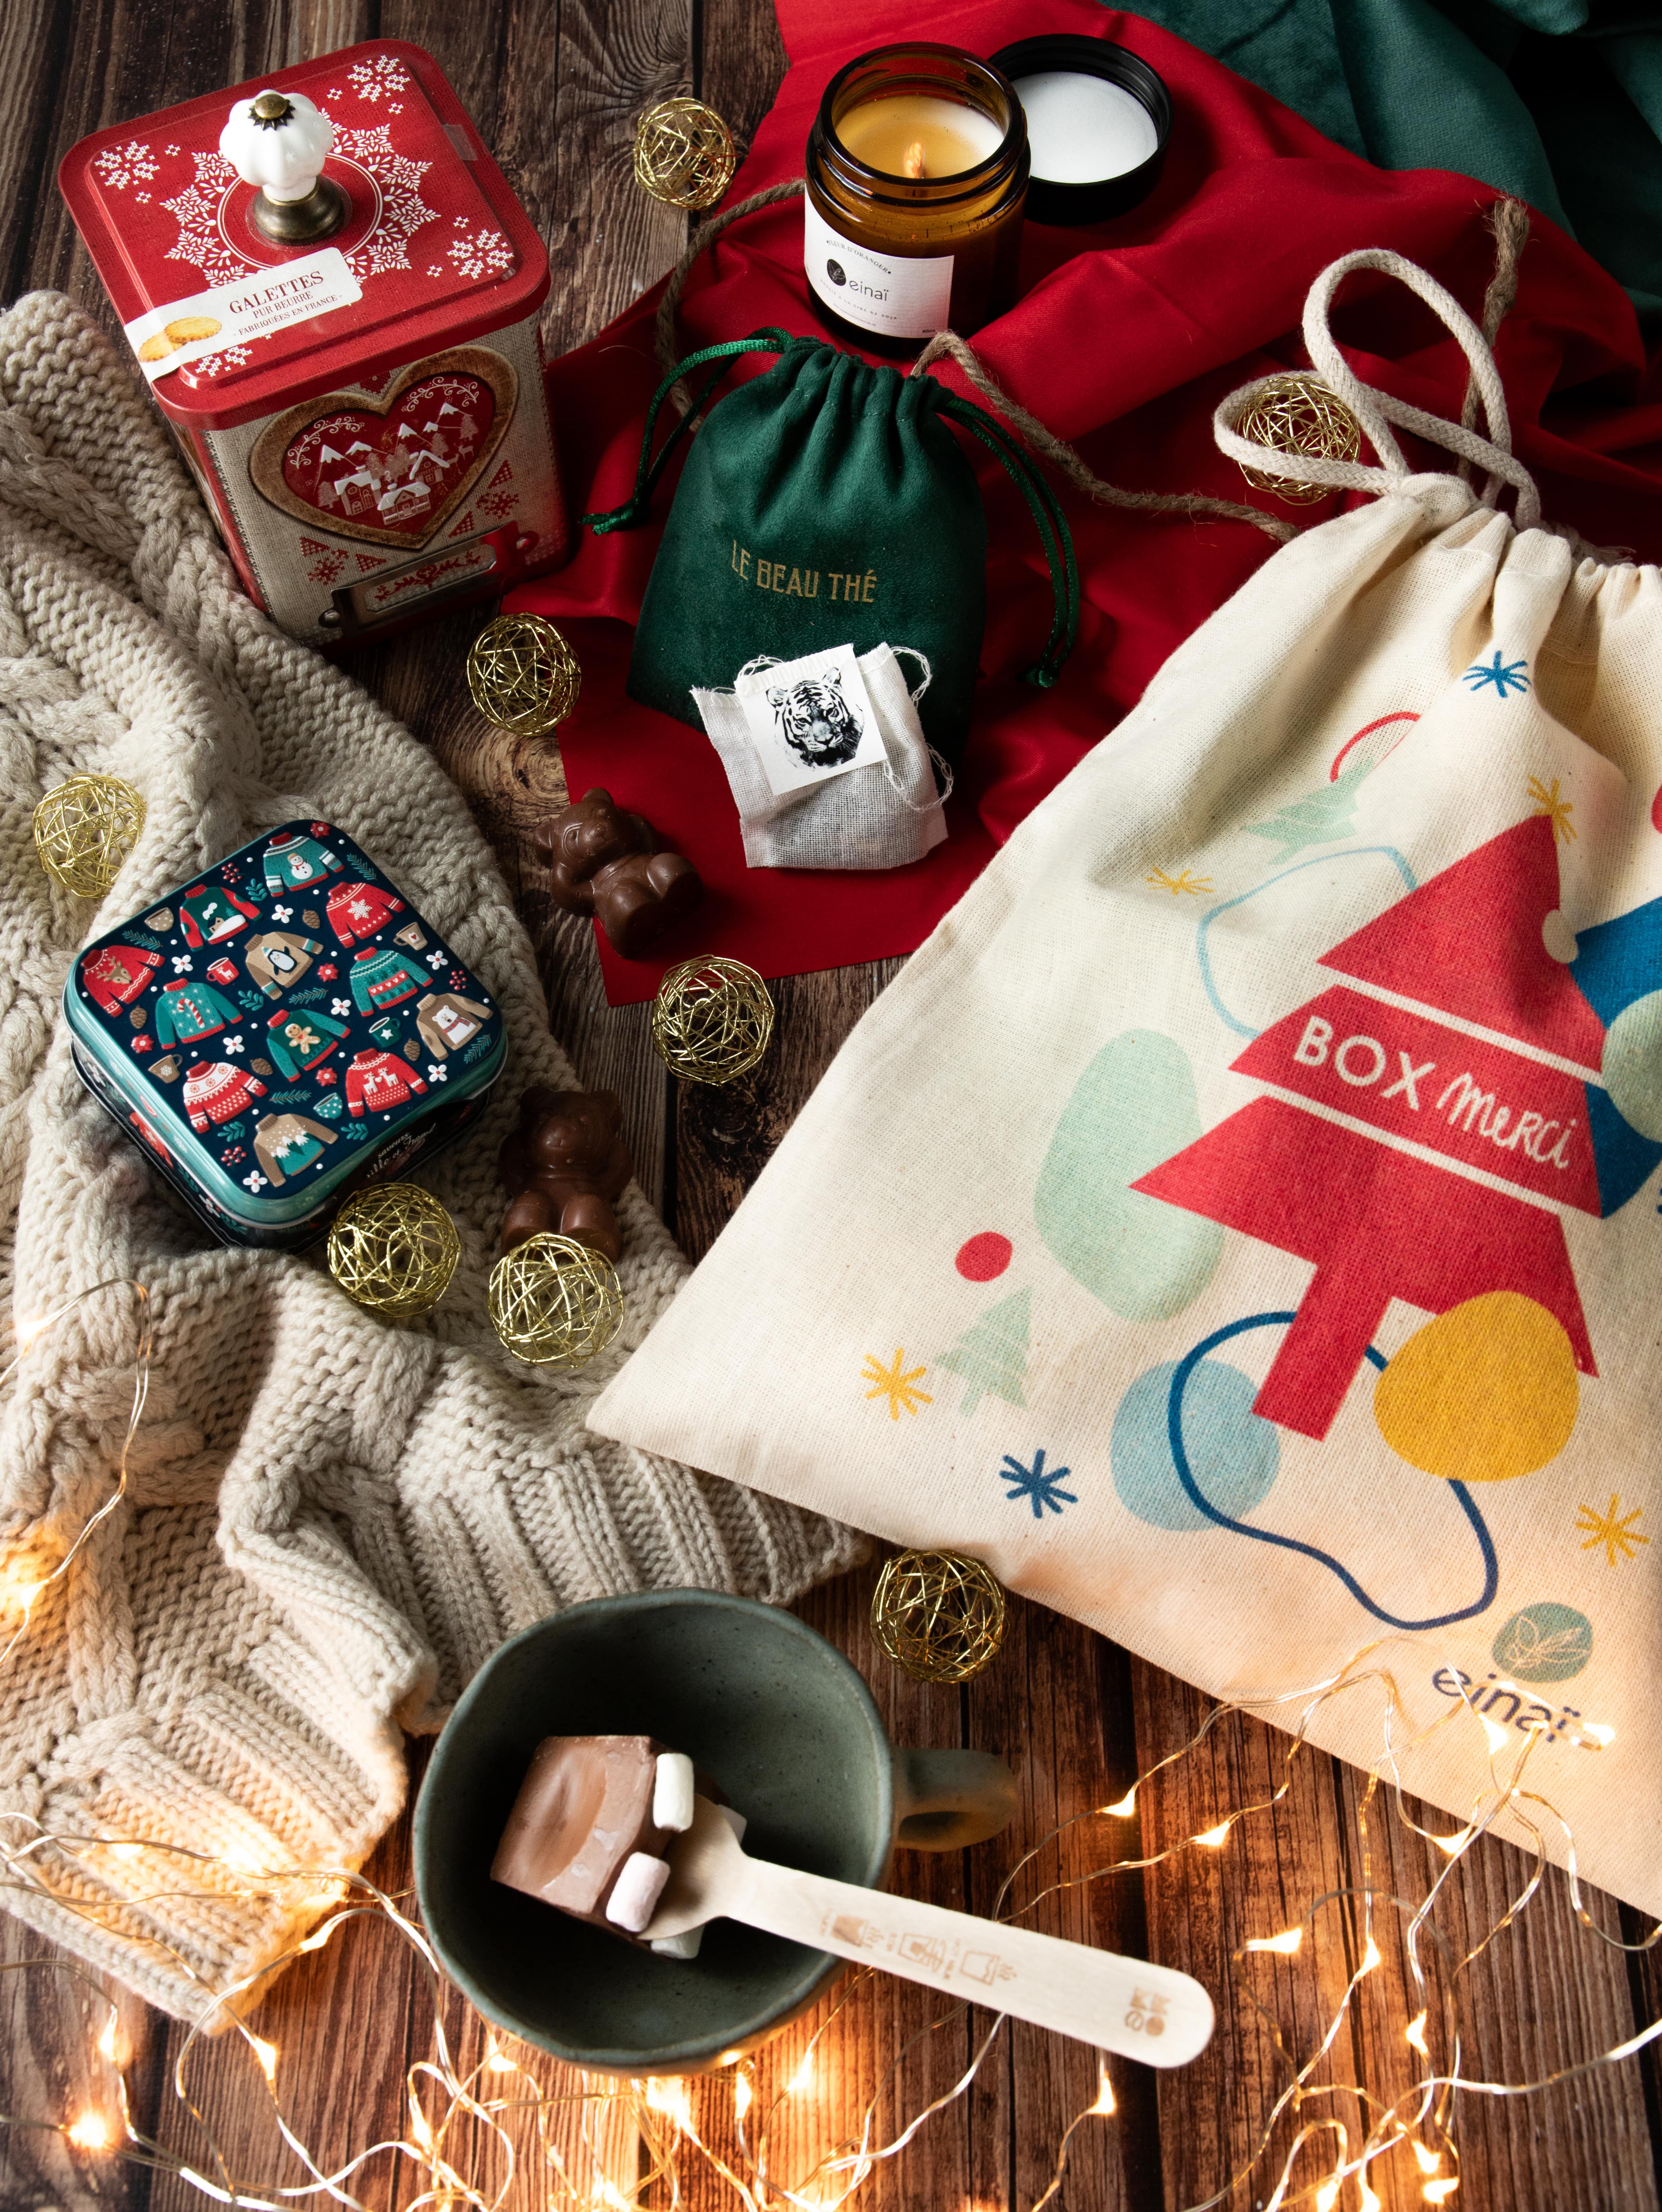
- Le kit de chocolat chaud. Chocolat à fondre, guimauves, et si vous le souhaitez une tasse aux couleurs de l’hiver ou de votre marque. C’est le produit qui fonctionne le mieux auprès des collaborateurs qui ont des enfants, parce qu’il se prolonge à la maison.
Le point commun de ces dix propositions n’est pas la catégorie mais l’exigence de qualité dans leur catégorie. Un objet médiocre coûte plus cher qu’il ne rapporte, parce qu’il reste associé à votre nom bien après avoir été rangé dans un tiroir.
La Box Merci, notre réponse à ces contraintes
Nous avons conçu la Box Merci parce que nos clients cherchaient un cadeau qui tienne ensemble quatre exigences : la reconnaissance, le bien-être, l’écoresponsabilité et le sur-mesure. Les produits sont emballés dans un pochon en coton bio que les collaborateurs réutilisent, le sourcing privilégie le made in France, le bio et le circuit court, et le colisage est assuré par un ESAT partenaire. Chaque box contient un kit de démarrage avec des fiches bien-être et des cartes de gratitude, et l’ensemble se personnalise à partir d’un certain volume.
{{cta-services-box-cadeaux="/cta"}}
Ce qui fait la différence : la personnalisation et la remise
À contenu identique, deux opérations produisent des effets très différents selon la façon dont elles sont menées. C’est là que se joue l’essentiel, et cela ne coûte presque rien.
Le mot qui accompagne. Un cadeau remis avec quelques lignes signées du manager direct ou de la direction change de nature. Il cesse d’être une distribution pour devenir une adresse. Le mot générique dupliqué en trois cents exemplaires, en revanche, souligne l’absence d’effort.
Le moment de la remise. Un cadeau posé sur un bureau pendant l’absence de la personne perd l’essentiel de son sens. Intégré à un temps collectif, il devient un souvenir partagé.
L’emballage. Il conditionne la première impression et coûte marginalement. Un contenant réutilisable prolonge en plus la présence du geste bien après décembre.
L’équité entre les situations. Absents, temps partiels, collaborateurs à distance, arrivées de décembre : chaque personne oubliée annule une partie du bénéfice pour toutes les autres, parce que l’oubli se remarque et se raconte.
Le cas des équipes dispersées
Le télétravail et le multi-sites transforment une opération simple en exercice logistique, et c’est souvent là que le budget dérape. Trois réglages limitent la casse.
Décidez d’abord si vous expédiez au domicile ou sur les sites : l’envoi individuel coûte parfois plus cher que le cadeau lui-même sur les petits montants, et une remise groupée sur site reste préférable quand elle est possible. Faites ensuite coïncider la réception avec un moment collectif, une visio de fin d’année par exemple, plutôt que de laisser un colis arriver seul un mardi. Vérifiez enfin que le format supporte l’expédition : un produit fragile ou périssable qui voyage mal annule tout le soin apporté à la sélection.
Les autres moments où le cadeau compte
Le cadeau de fin d’année est le plus visible, il n’est pas le seul. Une politique cohérente marque les moments qui comptent tout au long de l’année, et chacun obéit à ses propres règles.
L’arrivée d’un collaborateur se marque avec le welcome pack d’onboarding, dont le régime social diffère précisément parce qu’une prise de poste n’est pas un événement nommé par l’administration. Décembre peut se vivre en continu plutôt qu’en une fois, avec un calendrier de l’avent personnalisé qui installe un rituel quotidien là où le cadeau unique crée un pic. Les fins de collaboration demandent de marquer le départ d’un collaborateur d’une manière qui varie selon la façon dont on part. Et les temps forts de la vie de l’entreprise, quand vient le moment de fêter les 10 ans de l’entreprise, posent une question d’équité entre ceux qui ont vécu l’histoire et ceux qui viennent d’arriver.
Ces quatre occasions partagent la même enveloppe annuelle par salarié. C’est la raison pour laquelle une politique de cadeaux se décide en début d’année et non à chaque occasion, sous peine de découvrir en décembre que le plafond est déjà consommé. C’est cette vision d’ensemble qui rend la politique de cadeaux lisible pour vos équipes.
Les erreurs qui reviennent chaque année
Cinq, invariablement, et elles se corrigent toutes en amont.
- Décider en octobre. Les délais de production sur les articles personnalisés s’allongent nettement à l’approche de novembre, et le choix se réduit à ce qui reste disponible.
- Budgéter le cadeau sans regarder l’année. Le plafond s’apprécie sur l’année civile, pas sur l’opération.
- Confondre cadeau collaborateur et cadeau client. Les deux publics jugent le geste selon des critères différents, et l’objet unique dit au collaborateur qu’il est traité comme un partenaire extérieur.
- Oublier une partie de l’effectif. Un dispositif qui ne prévoit pas les absents et les sites distants crée plus de frustration qu’il n’apporte de satisfaction.
- Remettre le cadeau sans moment. L’objet seul travaille beaucoup moins que l’objet remis.
Conclusion
Un cadeau de fin d’année réussi tient à quatre décisions prises tôt : ce que vous voulez qu’il produise, l’enveloppe annuelle par salarié dont il fait partie, le contenu qui correspond à votre culture, et le moment où il sera remis. Le cadre 2026 est simple à retenir, avec un seuil d’exonération de 200 € apprécié sur l’année civile et Noël explicitement reconnu comme événement. Le reste relève de l’attention portée aux détails, qui ne coûte presque rien et qui décide de tout.
{{cta-catalogue-noel="/cta"}}
Sources
- Urssaf, Les prestations du CSE exonérées de cotisations sous conditions, mise à jour du 17 avril 2026.
- Direction de l’information légale et administrative, Fêtes de fin d’année - Cadeaux d’entreprise : quelles règles ?, novembre 2025.
- Direction de l’information légale et administrative, Quelles nouveautés pour les CSE en 2026 ?, février 2026.

Toutes les réponses à vos questions


Articles similaires
Cadeau de départ d’un salarié : retraite, mutation, démission : quoi offrir ?

Welcome pack : le cadeau d’onboarding qui donne le ton dès le jour 1