Quel budget par salarié pour un cadeau d’entreprise ?
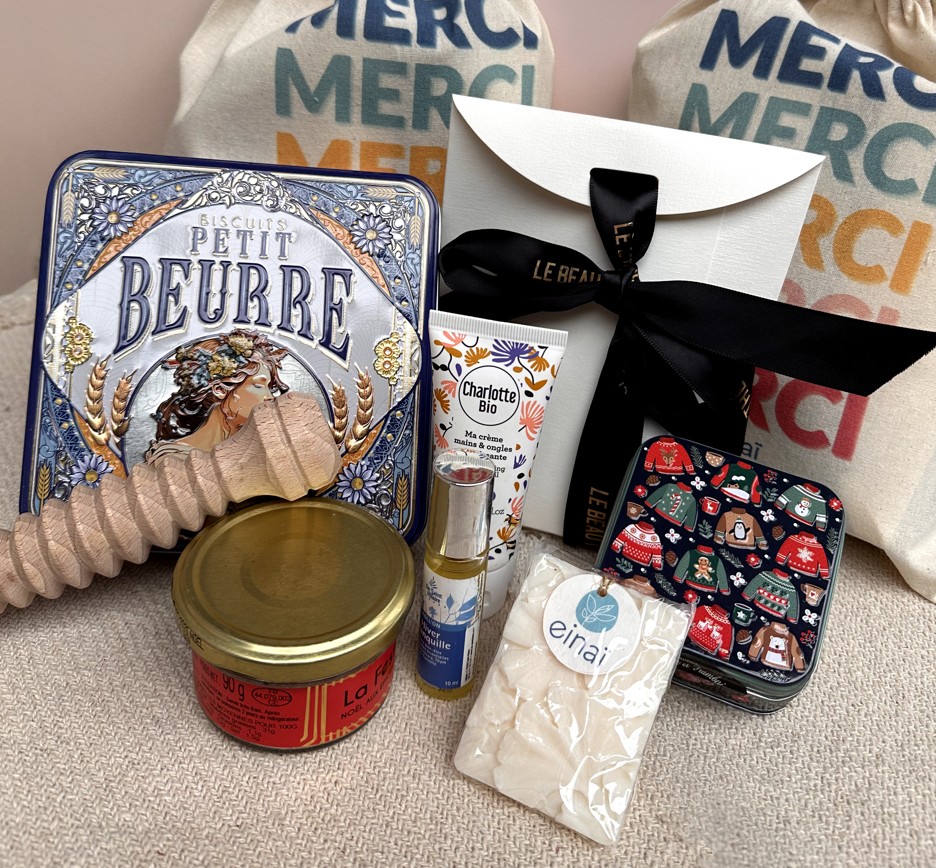
La question arrive en octobre, et elle est presque toujours mal posée. « Combien on met par personne ? » appelle un prix d’objet, et c’est ce que les catalogues fournissent : trois tranches, un produit par tranche. Puis la facture arrive avec le marquage, le contenant, le colisage et le port, et le budget « par personne » a changé de dimension sans que personne l’ait décidé.
La bonne réponse se construit autrement : par salarié, par an, tous postes compris. Cet article donne les trois cadres réglementaires qui bornent ce budget, la décomposition du coût complet, une méthode en quatre étapes et les erreurs qui coûtent le plus cher. Il vaut pour tout ce que vous choisirez d’offrir et de personnaliser ensuite, parce que le budget se fixe avant l’objet, jamais après. C’est la première décision d’une politique de cadeau d’entreprise, et celle qui rend toutes les autres possibles.
La réponse courte, et pourquoi elle ne suffit pas
Le marché est large, du goodies de volume au coffret composé, et chaque fournisseur propose ses tranches, qui se ressemblent toutes : un objet économique pour le volume, un cadeau intermédiaire, un premium. Ces repères disent ce qu’un objet coûte, pas ce qu’un salarié vous coûtera.
Trois raisons rendent la réponse par objet insuffisante. Le seuil social s’apprécie sur l’année civile et sur l’ensemble des cadeaux reçus, pas sur l’opération. Le coût complet d’une opération dépasse le prix de l’objet, et l’écart se creuse sur les petits montants. Et le nombre de références par personne pèse plus sur la facture que la gamme de chacune. La suite prend ces trois points dans l’ordre.
Les trois cadres qui bornent le budget
Trois régimes distincts encadrent un cadeau d’entreprise, et les confondre est la première source d’erreur budgétaire. Le premier est social, il concerne les cadeaux aux salariés. Les deux autres sont fiscaux, ils concernent l’entreprise et s’appliquent quel que soit le destinataire.
| Cadre | Règle | Ce que cela change pour le budget par salarié |
|---|---|---|
| Social (Urssaf) | Exonération de cotisations si le montant global des cadeaux et bons d’achat reçus par un salarié sur l’année civile n’excède pas 5 % du plafond mensuel de la Sécurité sociale, soit 200 € en 2026 ; au-delà, trois conditions cumulatives par cadeau | Le budget se raisonne par salarié et par année civile, toutes occasions confondues |
| TVA | Récupérable seulement sur les biens de très faible valeur : 73 € TTC par objet et par an pour un même bénéficiaire, frais d’emballage et de port compris | Au-dessus de ce seuil, la TVA reste à la charge de l’entreprise : le coût réel est le prix TTC |
| Relevé des frais généraux | Les cadeaux de toute nature sont à déclarer au-delà de 3 000 € par an, hors objets publicitaires de moins de 73 € TTC par bénéficiaire | Obligation déclarative, pas un plafond : une opération de plusieurs centaines de box la dépasse presque toujours |
Le cadre social est celui de l’Urssaf : « lorsque le montant global de l’ensemble des bons d’achat et cadeaux attribué à un salarié au cours d’une année civile n’excède pas 5 % du plafond mensuel de la Sécurité sociale (200 € en 2026) ce montant est exonéré des cotisations et de contributions de Sécurité sociale ». Si le seuil est dépassé, les cotisations sont dues « sauf si les trois conditions suivantes sont cumulativement remplies pour chaque bon ou cadeau » : une attribution lors d’un événement qui concerne le salarié, une utilisation en lien avec cet événement, et un montant conforme aux usages. Deux mots comptent pour le budget : « global » et « année civile ». Le cadeau d’accueil d’un salarié arrivé en mars et son cadeau de décembre s’additionnent.
Le cadre de la TVA est fixé par l’article 28-00 A de l’annexe IV au code général des impôts : les biens de très faible valeur « s’entendent de ceux dont la valeur unitaire n’excède pas 73 € toutes taxes comprises par objet et par an pour un même bénéficiaire ». Le BOFiP précise qu’« il y a lieu de retenir, dans tous les cas, les frais de distribution à la charge de l’entreprise (frais d’emballage et frais de port notamment) ». Un cadeau de 65 € expédié pour 10 € franchit donc le seuil, et la TVA sur l’ensemble n’est plus récupérable.
Le troisième cadre est déclaratif. Le BOFiP sur le relevé de certains frais généraux fixe le seuil à « 3 000 € pour les cadeaux de toute nature, à l’exception des objets conçus spécialement pour la publicité et dont la valeur unitaire ne dépasse pas 73 €, toutes taxes comprises (TTC), par bénéficiaire », à porter sur l’imprimé n° 2067-SD. Ce n’est pas une limite de déduction : pour les cadeaux aux clients, la doctrine fiscale admet la déduction des cadeaux de fin d’année « sous réserve qu’ils ne présentent pas une valeur exagérée » ; pour les salariés, le cadeau est une charge de personnel dont le régime est celui de l’Urssaf décrit plus haut. Votre expert-comptable tranche les cas limites, mais le budget, lui, se décide sur le cadre social.
Le coût complet par salarié, poste par poste
Le prix affiché d’un objet représente une part du coût par salarié, rarement la totalité. Le fournisseur CECORESPONSABLE pose l’équation : « Budget total = coût des produits + personnalisation + frais techniques + emballage + transport + taxes éventuelles », et prévient qu’« un devis moins cher peut ne pas inclure le transport, le marquage ou certains frais de préparation ».
| Poste | Ce qu’il recouvre | Ce qui le fait varier par salarié |
|---|---|---|
| L’objet ou les produits | Prix d’achat unitaire | Nombre de références par personne, gamme, origine |
| La personnalisation | Marquage, carte, prénom | Technique choisie, frais fixes divisés par la quantité |
| Le contenant | Boîte, pochon, calage | Standard ou personnalisé, jetable ou réutilisable |
| Le colisage | Assemblage, mise sous pli, étiquetage | Nombre de références par colis, personnalisation nominative |
| Le transport | Remise sur site ou envoi individuel | Le poste qui explose avec les envois au domicile |
| Le temps interne | Brief, arbitrages, validation, distribution | Un pilote identifié, ou une charge diluée et jamais comptée |
| La TVA non récupérée | Au-dessus de 73 € TTC par bénéficiaire et par an | Le coût réel devient le prix TTC |
Le transport mérite un chiffre, parce que c’est le poste que les entreprises découvrent le plus tard. Au tarif public de La Poste applicable à partir du 1er janvier 2026, un Colissimo livré à domicile en France métropolitaine coûte 5,49 € jusqu’à 250 g, 9,59 € jusqu’à 1 kg et 11,19 € jusqu’à 2 kg. Une box de trois produits avec son contenant dépasse souvent le kilo. Envoyée individuellement au domicile de collaborateurs en télétravail, elle coûte donc en port l’équivalent d’un produit de plus, et parfois davantage que le contenu lui-même sur les petits budgets. Un contrat professionnel change les tarifs, pas la logique.
Le mécanisme des frais fixes est le même pour tous les postes : les frais de personnalisation et de logistique se divisent par la quantité avant de s’ajouter au prix de l’objet. Deux conséquences pour un budget par salarié. Une petite entreprise paie proportionnellement plus cher les mêmes choix qu’un grand compte, et doit privilégier les options sans frais fixes. Et un envoi groupé sur site divise le poste transport par le nombre de personnes servies à la même adresse.
La méthode en quatre étapes
Voici la façon dont nous construisons un budget avec nos clients, dans cet ordre.
Étape 1 : fixer l’enveloppe annuelle par salarié, en janvier. Pas par opération, par personne et par an. C’est la seule façon de rester lisible face au seuil social, qui s’apprécie sur l’année civile, et de savoir en décembre ce qu’il reste. L’arithmétique est simple, CECORESPONSABLE en donne l’exemple : « 1 500 € ÷ 300 = 5 € maximum par personne ». Faites-la dans l’autre sens : partez de ce que vous voulez par personne, multipliez par l’effectif, et vous avez l’enveloppe.
Étape 2 : répartir entre les occasions. Fin d’année, accueil des nouveaux arrivants, départs, anniversaire de l’entreprise, événements de la vie : chaque occasion prend une part de l’enveloppe, et leur somme reste sous le seuil pour les salariés qui les cumulent. Une entreprise qui offre un welcome pack, un cadeau de rentrée et un cadeau de Noël doit savoir ce que reçoit, sur l’année, le salarié arrivé en février.
Étape 3 : arbitrer le nombre de références plutôt que la gamme. À enveloppe constante, un produit bien choisi vaut mieux que trois objets moyens, et il coûte moins en colisage et en transport. C’est ici que se décident les choix de fond. Décider de composer un coffret gourmand d’artisans donne un cadeau consommable, sans objet à stocker, dont le contenu se partage. Retenir des cadeaux écoresponsables conduit presque toujours à réduire le nombre de références et à retirer les goodies sans usage, ce qui libère du budget pour la qualité. Choisir de sourcer made in France augmente le prix à l’unité et se finance par cette réduction du nombre de références, pas par une hausse de l’enveloppe.
Étape 4 : réserver la logistique et le temps interne. Contenant, colisage, transport et pilotage ne sont pas des arrondis. Demandez chaque devis « rendu livré, par salarié », comparez à périmètre identique, et gardez une réserve pour les oubliés : absents, sites distants, arrivées de dernière minute. Une box composée dont la composition, le colisage et l’expédition sont pris en charge par un seul interlocuteur rend ce poste prévisible ; chez Einaï, cette étape est confiée à l’ANRH, entreprise adaptée de Saint-Denis.
Le tips Einaï : notez sur une seule ligne, pour chaque salarié type, tout ce qu’il recevra dans l’année, avec le coût rendu livré de chaque geste. Si la ligne dépasse l’enveloppe ou le seuil social, c’est en janvier qu’on le voit, pas en décembre.
{{cta-landing-info-box-merci-bien-etre="/cta"}}
Trois profils, trois façons de répartir
Le même budget par salarié ne se dépense pas de la même façon selon la taille de l’entreprise, parce que les frais fixes et le transport ne se répartissent pas de la même manière.
Dans une entreprise d’une centaine de personnes sur un seul site, les frais fixes de personnalisation pèsent lourd rapporté à chaque salarié : les techniques sans outillage, la personnalisation par la carte et une remise groupée sur site en main propre donnent le meilleur coût par tête. La quasi-totalité de l’enveloppe va au contenu.
Dans une entreprise de plusieurs centaines de salariés répartis sur quelques sites, la question devient logistique : un envoi groupé par site, un pilote par site pour la remise, et une part de l’enveloppe réservée au transport et au colisage. Le nombre de références par box se réduit pour financer cette part sans baisser la qualité.
Dans un grand compte de plusieurs milliers de personnes, souvent avec une part de télétravail, les frais fixes s’amortissent, mais le port individuel devient le poste principal dès que l’on expédie au domicile. Le choix se joue entre une remise sur site liée à un temps collectif et un envoi individuel dont le coût par salarié se compare au prix du cadeau. Les goodies personnalisés destinés aux salons et aux clients relèvent d’un autre budget, à ne pas confondre avec celui-ci.
Les erreurs de budget qui coûtent le plus cher
Quatre erreurs reviennent dans les opérations que nous reprenons, et elles se corrigent toutes en janvier.
- Budgéter l’objet, pas l’opération. Le prix catalogue est validé, le contenant, le colisage et le port arrivent ensuite, et le budget par salarié double sans décision.
- Oublier l’année civile. Le cadeau de Noël est calibré au seuil, sans compter le welcome pack, la rentrée et le départ à la retraite fêté en juin. Le seuil s’apprécie sur le montant global de l’année.
- Confondre TVA et Urssaf. Le seuil de 73 € TTC concerne la récupération de la TVA par l’entreprise, le seuil de 200 € concerne les cotisations sociales sur les cadeaux aux salariés. Ils ne se remplacent pas et ne s’additionnent pas.
- Découvrir le port en novembre. Une opération pensée pour une remise sur site, puis basculée en envoi au domicile parce que l’équipe est en télétravail, paie en transport ce qu’elle avait prévu en contenu.
Ces quatre situations rejoignent les erreurs à éviter sur l’ensemble d’une politique de cadeaux, et elles se lisent toutes sur la ligne de budget par salarié quand elle existe.
Conclusion
Le budget par salarié d’un cadeau d’entreprise n’est pas un prix d’objet, c’est une enveloppe annuelle, tous postes compris, répartie entre les occasions et bornée par trois cadres : le seuil social de 200 € par année civile, le seuil de 73 € TTC pour la TVA, l’obligation de déclaration au-delà de 3 000 €. Fixée en janvier, cette enveloppe permet d’arbitrer le nombre de références, le mode de remise et le niveau de gamme en connaissance de cause. Fixée en octobre, elle se subit. Le montant lui-même compte moins que la méthode : un cadeau bien choisi, remis avec soin, dans un budget tenu, vaut toujours plus qu’un objet plus cher décidé dans l’urgence.
{{cta-services-box-cadeaux="/cta"}}
Sources
- Urssaf, Les prestations du CSE exonérées de cotisations sous conditions, mise à jour du 17 avril 2026.
- Légifrance, Article 28-00 A de l’annexe IV au code général des impôts, version en vigueur depuis le 12 juin 2021.
- Direction générale des finances publiques, BOI-TVA-DED-30-30-50, Biens cédés sans rémunération ou moyennant une rémunération très inférieure à leur prix, mars 2013.
- Direction générale des finances publiques, BOI-BIC-CHG-40-60-10, Relevé de certains frais généraux : catégories de dépenses et seuil de déclaration, avril 2025.
- Direction générale des finances publiques, BOI-BIC-CHG-40-20-40, Charges d’exploitation : autres charges externes, août 2016.
- La Poste, Tarif Colissimo 2026 France et international, tarifs applicables au 1er janvier 2026.
- CECORESPONSABLE, Quel budget prévoir pour des goodies personnalisés ?, juillet 2026.

Toutes les réponses à vos questions


Articles similaires

Personnaliser un cadeau d’entreprise : marquages, rendus et coûts réels

Coffret gourmand d’entreprise : composer une box qui fait vraiment plaisir